“当今几个全能险账户结算利率为2.5%或3%云开体育,然而比拟前几年4%、5%的利率显然下跌。”一位之前投保了全能险的破钞者直言。
财联社记者凭证Wind统计发现,全能险结算利率总体下行趋势显然。扫尾当今,8月全能险结算利率出炉的居品中,结算利率高于3%的居品占比约为34%,但在1月这一比例曾跨越53%。另外,8月全能险结算利率中位数为2.7%,1月则为3%。
一位银保客户司理对财联社记者坦言,全能险结算利率与阛阓利率水平相干,结算利率下调对于销售会有一定影响,但阛阓利率举座处于下行态势。
一位保障公司相干讲求东说念主在领受财联社记者采访时也暗示,行业各保障公司的全能结算利率举座下行是低利率环境下的势必趋势。对于保障公司而言,需通过优化钞票确立、加强久期惩处,辛苦清爽投资收益,为结算利率的合感性提供撑执。
“从居品结构转型角度看,行业正从鸿沟膨胀转向价值深耕,分成险、全能险等浮动收益居品占比普及。保障公司倾向扩大分成险和全能险等业务比例,主动下调新增居品的保证利率、责怪刚性欠债成本、责怪对利差的依赖,并通过‘保证+浮动’格式均衡客户收益与公司风险。”上述讲求东说念主称。
结算利率3%以上全能险居品占比降至3成
结算利率曾跨越4%,甚而达到5%的全能险,一度被部分破钞者视为“高息入款”的平替,亦曾一度站上万亿阛阓鸿沟,如今这一居品的结算利率已出现显然变化。
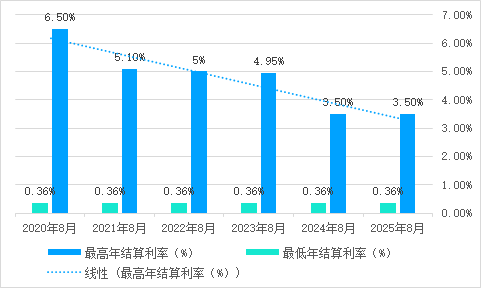
凭证Wind统计,全能险结算利率总体处于下跌态势。扫尾当今,已有443款全能险居品8月结算利率出炉。结算利率最高为3.5%,最低为0.36%。其中,有6款全能险居品的结算利率为3.5%,结算利率高于3%的全能险居品数目占比为34.53%。
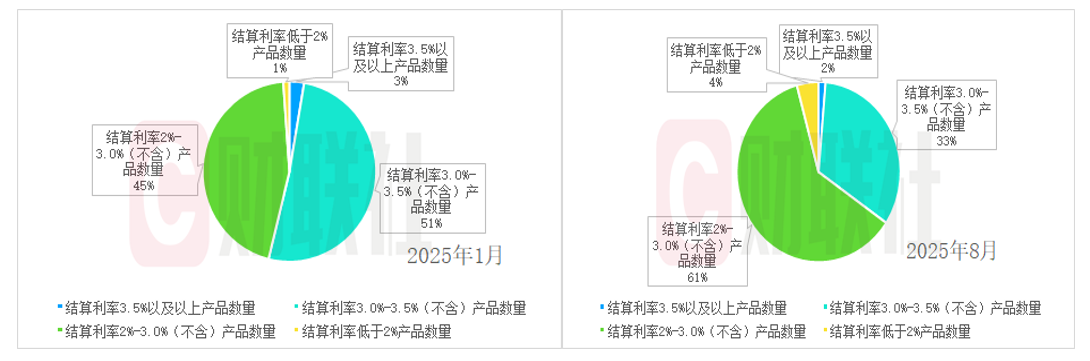
比拟而言,高结算利率居品数目以及占比显然责怪。7月655款居品中,有11款全能险居品的结算利率为3.5%,结算利率高于3%的全能险居品数目占比为41.83%。
另外,本年1-4月,结算利率高于3%(含)的居品数目占比跨越50%,5月3%(含)以上与低于3%居品数目的占比开动中分秋色,6月3%以下的居品占比则开动跨越50%,占比呈现逐月递加的态势。
全能险结算利率下调,对于破钞者而言,引诱力还有几何?一位银保客户司理以为,比拟银行入款仍具有一定上风,她暗示,该行银行如期入款期限镌汰,为最长 2 年,利率 1.4%,已莫得3年、5年期特质如期入款居品,而对于一些银行而言,永久限5 年期、3年期入款利率或已低于短期限与2年期倒挂。
一位保障公司代理东说念主也向财联社记者先容,全能险账户投资方向为入款、债券等,搭配职权类业务,收益与银行利率波动相干,但就该公司全能险而言,“收益水平一直高于银行入款利率”。
不外,对于聘请全能险居品,该代理东说念主称,当今全能险多为组合销售,如年金险+全能账户,需证据主险是否匹配自己需求。“全能账户超过活泼,需要支吾客户的资金索要,是以历练保司的活泼性以及投资才调水平。”
有保障业内东说念主士以为,全能险在享受一定保底收益的同期,还不错共享逾额投资收益,也属于“固收+”类型的居品。但在聘请不同公司和不同居品的技能,如故需要作念好充分的评估,既包括保障公司自己的本钱实力、阛阓口碑、过往功绩和投资才调,也包括居品的条件谋略、保底收益和结算形势,再蚁集我方的风险偏好来作念出聘请。
结算利率下调背后:支吾利率下行冲击,动态责怪欠债成本
全能险,是指同期包含保障和投资两大功能的寿险居品,居品称号中包含“全能型”字样,可活泼交纳保费、可调度保障保障水平。全能险开发两种利率,分辩为最低保证利率和结算利率。
多位保障代理东说念主向财联社记者说起,全能险非单独险种。上述银保客户司理先容,全能险多算作附加账户,主要独揽年金险的返还金或分成险的分成,未使用的资金转入后可繁殖,有保底收益和概略情的结算利率。“相配于作念一个现款惩处。”
“全能险下挂于主险之下,算作主险的升值管事,每月一结息,日计息月复利。”一位保障公司代理东说念主向财联社记者先容。
谈及全能险结算利率下调,分内外洋保障酌量主宰合鼓舞说念主周瑾在领受财联社记者采访时暗示,全能险居品结算利率的逐年下跌,是和阛阓利率核心和险资行使投资酬金水平永久下行的趋势一致的。险企应时下调全能险结算利率,亦然动态责怪欠债成本,优化钞票欠债匹配,支吾利率下行冲击的举措。
“跟着9月份居品预定利率的下调,以及利率预期将进一步下行,全能险的结算利率将来八成率也会随行就市的调度。”周瑾补充说念。
“全能险的保底利率是详情的,但跨越保底利率的部分是概略情的。保障公司会按月更新上一个月的结算利率。”上述银保客户司理进而称,当今利率环境八成率下行。“不外如故购买了的居品,保底利率会按老契约实行。”
全能险保费鸿沟较高点已腰斩 保障公司加快重构居品引诱力
据了解,2000年,我国第一款全能险居品推出,2015年前后,全能险出现爆发式增长。数据裸露,2015年,全能险保费鸿沟达到了7647亿元,之后这一鸿沟在2016年快速增长至1.2万亿元,达到历史峰值。
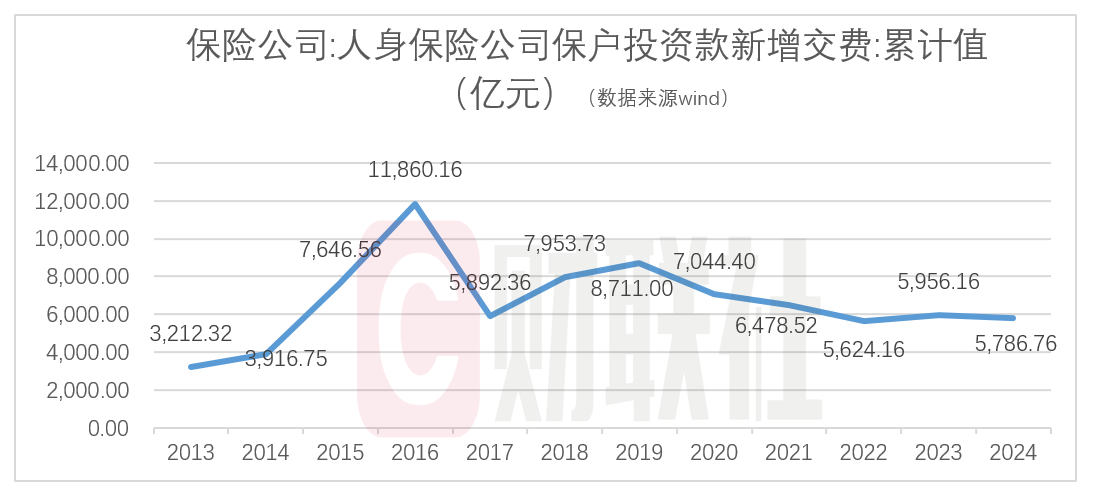
2024年,代表全能险保费的“保户投资款新增交费”为5787亿元,同比下跌约3%。
金融监管总局于4月25日印发《对于加强全能型东说念主身保障监管相管事项的见告》,从严模范全能险计较行径,指点东说念主身保障进一步归来保障本源,新规从2025年5月1日起实施,并赐与1年的过渡期。
其中,见告指出:保障公司应当基于全能险单独账户钞票的本色投资情景,审慎合理详情全能险结算利率,如期评估结算利率水平对公司钞票欠债匹配情景的影响,并凭证评估情况动态调度结算利率。
“近期的全能结算利率下调是稳健宏不雅利率下行趋势的,保障公司也在全能新规的指点下,需要制定明晰的结息机制,使得结算利率愈加贴合本色投资环境。”分内外洋司帐师事务所的保障精算主宰合鼓舞说念顾主谦对财联社记者暗示,这饱读吹了良性的阛阓竞争,对于计较谨慎偿付才调裕如的公司,有更多的职权确立仓位,可能会随证券阛阓回暖而宣告更有竞争力的结算利率。
一家险企相干讲求东说念主对财联社记者暗示,行业各公司主动下调部分居品结算利率,使得利率水平与阛阓地舆收益相匹配,既展现了对监管精神的真切联接和严格实行,也提高了公司利差损风险惩处才调,体现永久谨慎计较的信守。
从投资端角度,上述讲求东说念主称,行业各保障公司的全能结算利率举座下行是低利率环境下的势必趋势。现时固收类钞票收益率多量下跌,职权阛阓波动加大,保障公司投资端多量承压。保障公司需通过优化钞票确立、加强久期惩处,辛苦清爽投资收益,为结算利率的合感性提供撑执。
另外,从居品结构转型角度看,行业正从鸿沟膨胀转向价值深耕,分成险、全能险等浮动收益居品占比普及。保障公司倾向扩大分成险和全能险等业务比例,主动下调新增居品的保证利率、责怪刚性欠债成本、责怪对利差的依赖,并通过“保证+浮动”格式均衡客户收益与公司风险。
“这对保障公司有着更高要求。”一位保障公司居品讲求东说念主对财联社记者暗示,预定利率的下滑趋势天然会让保障居品引诱力短期看似有所缩减,但全能险、分成险等居品,不错通过投资增厚收益,投资端才调强的保障公司,和会过“浮动”收益的来增强客户引诱力。“在我看来,这对保障公司而言,是功德儿,一方面支吾利率下行冲击,责怪风险;另一方面则强化投资才调,促使保障公司加快重构居品引诱力。”